

Какие вопросы задать главному бухгалтеру на собеседовании?
Главному бухгалтеру на собеседовании задают вопросы о масштабе учёта, личной ответственности за отчётность и закрытии месяца. Затем дают одну-две ситуационные задачи с ошибкой в учёте. Профессиональную часть ведёт тот, кто сам разбирается в учёте: финансовый директор, действующий главбух другой компании или консультант. Ответы переводят в баллы по оценочному листу, составленному до встречи.
Содержание статьи
- Опишите задачи должности: число юридических лиц, систему налогообложения, штат бухгалтерии, учётную программу.
- Спросите о личном вкладе: какие отчёты кандидат подписывал сам и чем закончилась последняя проверка.
- Разберите закрытие месяца и годовую отчётность: сроки, сверки, поиск расхождений.
- Дайте одну-две ситуационные задачи с ошибкой в учёте и спорной операцией.
- Проверьте требования закона и профстандарта к должности и запишите оценки в единый лист в день встречи.
Вопросы удобнее строить от резюме соискателя. Если документ составлен по понятному образцу резюме, периоды работы, участки учёта и достижения стоят отдельными строками, и к каждой легко привязать уточнение. Например, если указано, что бухгалтерия закрывала месяц за пять рабочих дней, достаточно спросить, что входило в эти пять дней.
Как подготовиться к интервью с главным бухгалтером?
К интервью с главным бухгалтером готовятся за три-пять дней: описывают задачи должности, выбирают ведущего профессиональной части, составляют план вопросов и оценочный лист. Без такой подготовки встреча превращается в пересказ резюме, а различия между кандидатами остаются незаметными.
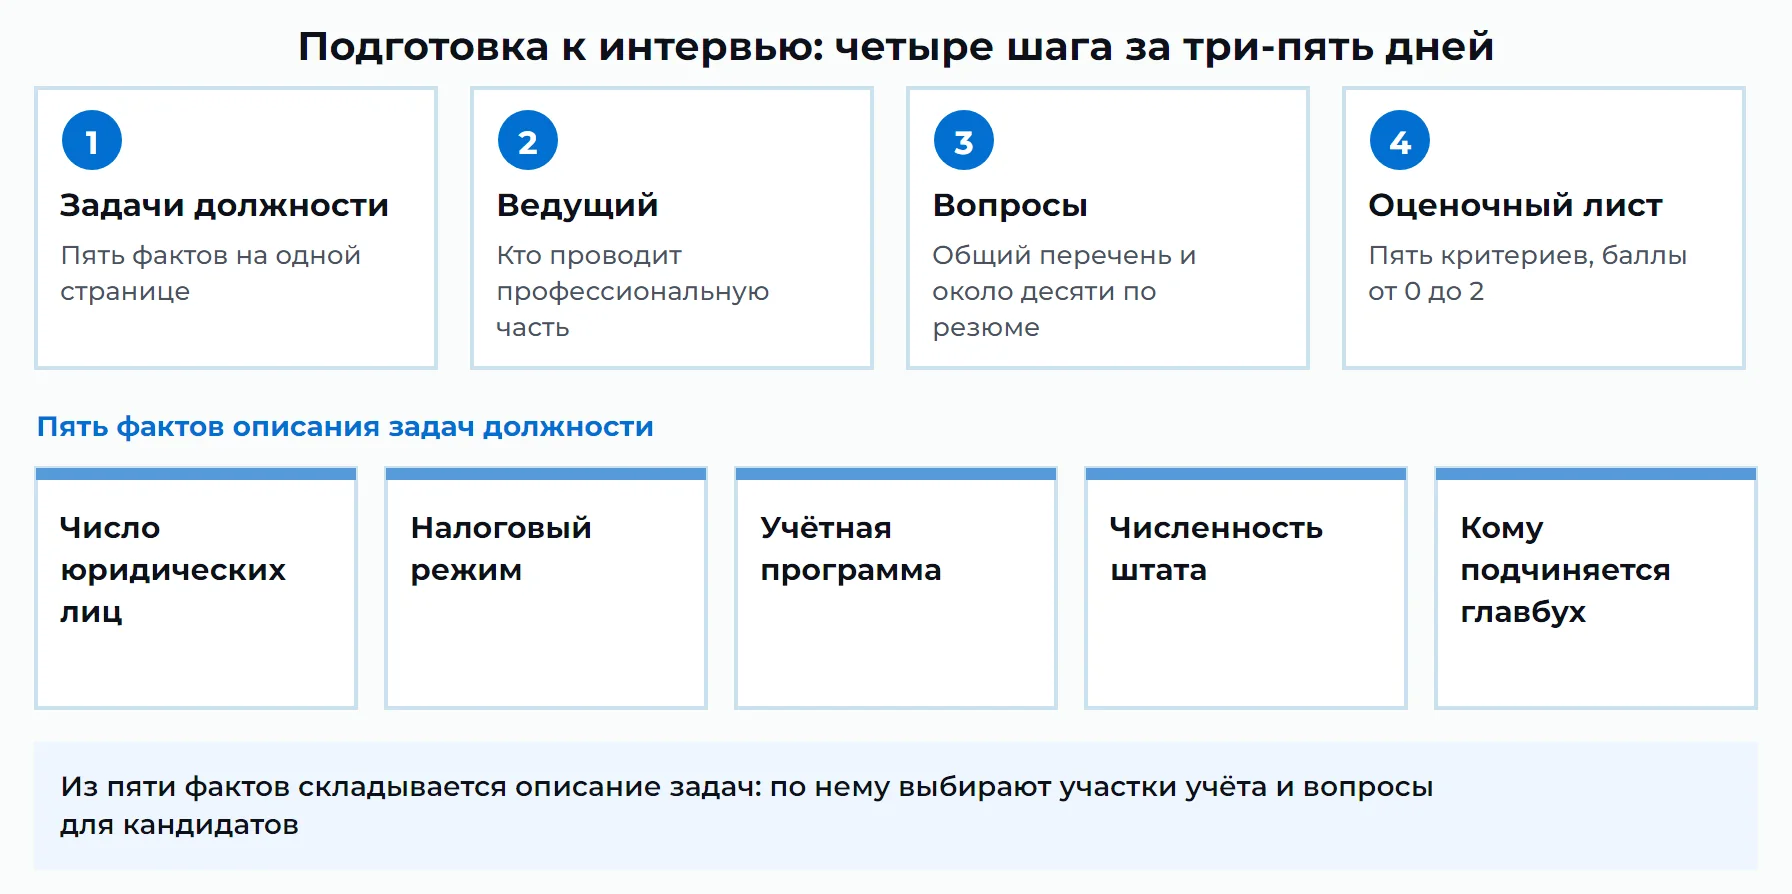
Задачи должности описывают на одной странице пятью фактами:
- сколько юридических лиц нужно вести;
- какая система налогообложения;
- какая учётная программа;
- сколько человек в бухгалтерии;
- кому подчиняется главбух.
Из этих фактов получается рамка для вопросов, а сами вопросы собирают в два набора: общий перечень для всех кандидатов и около десяти вопросов по резюме каждого. Торговой компании с двумя юридическими лицами нужны вопросы о складском учёте и НДС, а вопросы о бюджетном учёте ей ни к чему.
Ведущим профессиональной части назначают человека, который сам разбирается в учёте. Собственнику без финансового образования трудно отличить уверенный ответ от глубокого. Поэтому он берёт разговор о доверии и об отчётности перед владельцем, а проверку приёмов оставляет финансовому директору или консультанту с похожим опытом.
Совет редакции
Назначьте на интервью не больше двух человек со стороны компании. Когда вопросы задают трое и больше, кандидат отвечает на самые лёгкие из них, а записи расходятся.
Как определить задачи организации и критерии оценки?
Задачи организации и критерии оценки определяют до первого звонка кандидатам, потому что они показывают, какой главный бухгалтер нужен компании: контролёр, организатор или специалист по одному участку.
Масштаб бизнеса и участки учёта
Масштаб бизнеса и участки учёта определяют, какой опыт подходит: ведение одного юридического лица на упрощённой системе заметно отличается от учёта группы компаний. Масштаб описывают числом юридических лиц, штатом, налоговым режимом и годовым оборотом. Участки учёта делят на обязательные и желательные.
Пример · условные данные
Исходная ситуация. Торговый дом «Вектор» ведёт два юридических лица на общей системе налогообложения, у него три склада и 40 сотрудников, в бухгалтерии работают четыре человека.
Выбор. Обязательными участками назначены склад, НДС и зарплата, желательным валютные операции. Вопросы о валюте задают только тем, кто прошёл остальные участки.
Критерии работы главного бухгалтера
Критерии работы главного бухгалтера описывают результат: отчётность сдана в срок, проверка завершилась без доначислений, месяц закрывается за известное число дней, команда справляется без авралов. Для каждого критерия заранее определяют подтверждение, чтобы на встрече не спорить о понятиях.
| Критерий | Чем подтверждается | Вопрос для интервью |
|---|---|---|
| Отчётность сдана в срок | Календарь сдачи и квитанции о приёме | Какие сроки за последний год пришлось переносить? |
| Проверка без доначислений | Справка по итогам проверки, аудиторское заключение | Чем закончилась последняя проверка и что вы делали лично? |
| Месяц закрыт в известный срок | Календарь закрытия с датами сверок | За сколько рабочих дней вы закрывали месяц? |
| Команда работает без авралов | Распределение задач, замещение в отпуске | Кто замещал вас в отпуске и как вы передавали дела? |
Какие вопросы задать об опыте и управлении командой?
Вопросы об опыте и управлении командой нужны, чтобы отделить личный вклад кандидата от работы всей бухгалтерии: в резюме слова «НДС» и «первичка» скрывают и самостоятельное ведение нескольких юридических лиц, и работу на одном участке под присмотром.
Если у соискателя нет готового документа, его просят собрать резюме в конструкторе резюме онлайн и прислать файлом до встречи, тогда периоды и участки можно разобрать заранее.
Личная ответственность за отчётность
Личную ответственность за отчётность проверяют вопросом о том, что кандидат подписывал и сдавал сам. Подойдёт формулировка «Какие отчёты за последний год вы подписали лично и что проверяли перед подписью?» Свои факты работодатель подставляет в формулировку: название отчёта, период и организацию.
Следом идёт уточнение: «Какие расхождения вы нашли до отправки и как их закрыли?» Оно показывает, смотрит ли кандидат на цифры или пересказывает регламент. Формулировка подходит для опыта руководящей работы, а для заместителя главбуха её смягчают до «какие отчёты вы готовили и кто их подписывал».
Пример · условные данные. Собеседование на должность главного бухгалтера в торговой компании.
«Вы хороший главный бухгалтер?» Любой кандидат отвечает «да», и работодатель не узнаёт ни опыта, ни глубины.
«Какие отчёты за последний год вы подписали лично и чем закончилась последняя проверка?» Ответ можно проверить по документам и рекомендациям.
Рекрутер уточняет личный вклад главного бухгалтера
Управление сотрудниками и распределение задач
Управление сотрудниками и распределение задач проверяют на примере конкретной бухгалтерии: сколько в ней было людей, какие участки они вели и как главбух делил работу. Подходит вопрос «Как были распределены задачи в бухгалтерии из пяти человек и кто замещал вас в отпуске?» с уточнением «Что вы делали, когда сотрудник допустил ошибку в первичке?».
Сильный кандидат называет участки, срок передачи дел и порядок проверки работы подчинённых. Если он говорит «я всё контролирую сам», команда осталась без развития, и процесс знает один главбух.
Как обсудить закрытие периода и отчётность?
Закрытие периода и отчётность обсуждают через последовательность действий и даты: кандидат называет, в какой день что сверяется и кто отвечает за каждый шаг. Общие рассуждения о важности сроков из такого разговора выпадают, остаётся то, что человек действительно делал.
Закрытие периода и поиск расхождений
Закрытие периода и поиск расхождений идут по календарю: сначала сверяют банк и кассу, затем остатки склада и расчёты с контрагентами, в конце считают налоги. На интервью просят пройти этот календарь на примере последнего месяца и назвать шаг, на котором чаще находились расхождения.
Пример · условные данные
Исходная ситуация. Бухгалтерия закрывает март 2026 года. Банк и кассу сверяют 1-2 апреля, остатки склада 3 апреля, расчёты с контрагентами 6 апреля, расчёт налогов подписывает главбух 7 апреля.
Неоднозначность. Накладная поставщика датирована 31 марта, но пришла 8 апреля. Кандидат должен сказать, в каком периоде её учтёт, и как исправит данные, если закрытие уже подписано.
Сроки отчётности и контроль рисков
Сроки отчётности и контроль рисков проверяют вопросом о календаре: как у кандидата устроено напоминание о датах и кто отвечает за каждую декларацию. Годовую бухгалтерскую отчётность за 2025 год нужно было сдать до 31 марта 2026 года, то есть в течение трёх месяцев после конца года. За опоздание налоговый кодекс и КоАП предусматривают штрафы. Поэтому полезно спросить, какие сроки кандидат считал критичными и как защищался от срыва.
Какие ситуационные задачи помогут оценить подход?
Ситуационные задачи помогают оценить подход главного бухгалтера, потому что в них видна логика решения, а не заученное определение. Лучше дать одну-две задачи из практики вашей компании, чем пять учебных. Общие вопросы для любой должности собраны в статье о том, какие вопросы задают на собеседовании.
Финансовый директор ставит задачу об ошибке в декларации
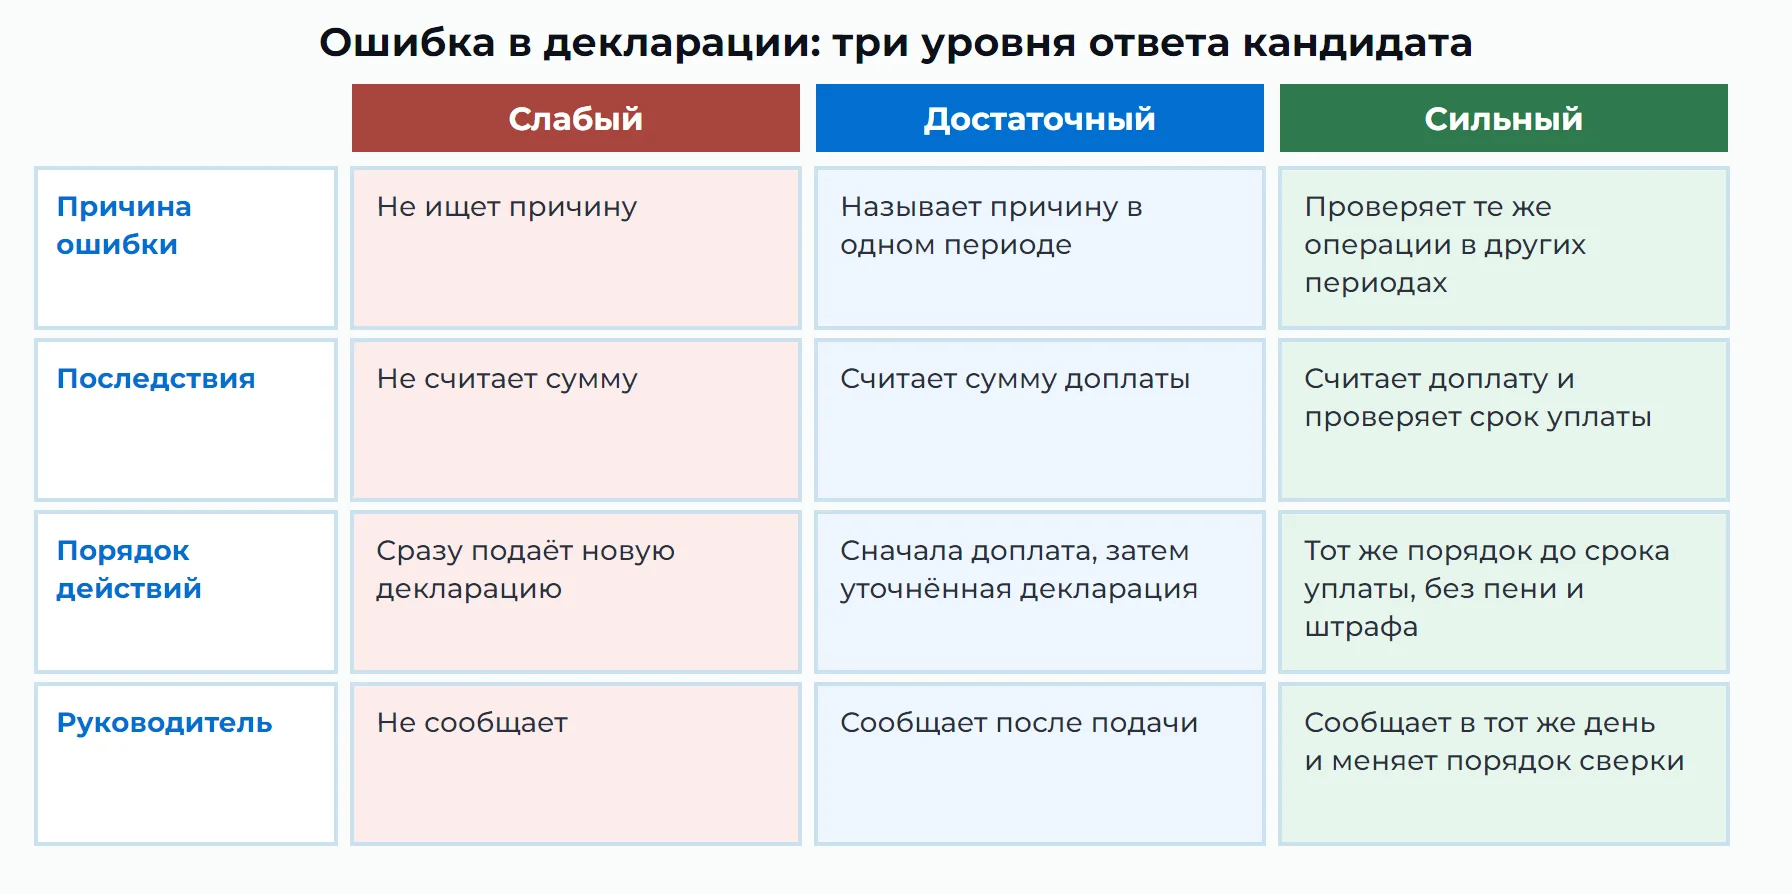
Ответ оценивают по четырём признакам: найдена ли причина, посчитаны ли последствия (сумма доплаты и срок её уплаты), выбран ли правильный порядок действий и предупреждён ли руководитель. Слабый ответ сводится к словам «подам заново», достаточный называет период, сумму и порядок, сильный привязывает порядок к сроку уплаты и добавляет меры против повторения.
Ошибка в учёте и порядок исправления
Ошибку в учёте исправляют по порядку, который зависит от документа. В первичном учётном документе исправление содержит дату и подписи составителей (статья 9 закона № 402-ФЗ). Исправление в регистре согласуют с ответственными лицами, датируют и подписывают (статья 10). Если из-за ошибки занижен налог, налогоплательщик обязан подать уточнённую декларацию. Когда её подают после срока подачи, но до срока уплаты, он освобождается от штрафа и пени не платит (пункт 4 статьи 81 НК РФ, разъяснения ФНС). После срока уплаты условия освобождения другие, и такой случай разбирают отдельно по тексту статьи 81.
Вопрос «Как вы исправляете ошибку в первичном документе?» полезно дополнить условием: «А если документ уже ушёл контрагенту?» Кандидат с практикой скажет, что исправление согласуют с составителем, фиксируют дату и подписи, а контрагенту направляют исправленный экземпляр.
Типичная ошибка
Задача с выдуманной ситуацией, которую сам ведущий не может разобрать, превращается в экзамен без критериев. Исправление: берите случай из вашей практики и заранее запишите верный порядок действий.
Спорное решение и поиск нормативного основания
Спорное решение и поиск нормативного основания проверяют задачей без однозначного ответа: например, расход по договору, который учитывают по-разному. От кандидата ждут, что он покажет, где ищет основание: в тексте закона, в разъяснениях Минфина и ФНС или в судебной практике.
Хороший ответ содержит три шага: кандидат формулирует спорный вопрос, называет документ для поиска ответа и объясняет оценку риска. Ссылка на форум или мнение коллеги означает, что привычки проверять нормативные акты нет. Нормы наизусть знать не нужно, достаточно понимать логику операции и знать, где проверить требование.
Как спросить о взаимодействии с руководством?
О взаимодействии с руководством спрашивают через конкретные ситуации: как главбух сообщал владельцу плохие новости, отстаивал позицию по налоговому риску и реагировал на просьбу провести рискованную операцию. Главный бухгалтер отвечает перед руководителем за отчётность, поэтому ему важно уметь возражать и объяснять последствия.
Подойдёт формулировка «Расскажите о ситуации, когда руководитель просил учесть операцию иначе, чем вы считали верным, и чем всё закончилось» с уточнением «Что вы предложили взамен?». Сильный ответ содержит факты: кто просил, что предложил главбух, чем кончилось. Ответ «у нас всегда было полное согласие» ничего не проверяет и требует уточнения.
Отдельно обсуждают подчинённость, частоту отчётов собственнику и условия оплаты. Ожидания по сумме выясняют на этом же этапе, чтобы не столкнуться с расхождением после финала. Как соискатели называют желаемый доход, описано в материале о желаемой зарплате в резюме.
Как проверить актуальность профессиональных требований?
Актуальность профессиональных требований к главному бухгалтеру проверяют по двум источникам: по закону о бухгалтерском учёте и по профессиональному стандарту «Бухгалтер». Данные ниже приведены на ноябрь 2026 года, перед публикацией вакансии их сверяют с действующей редакцией.
Требование закона
Часть 4 статьи 7 закона № 402-ФЗ требует от главного бухгалтера высшего образования по бухгалтерскому учёту и аудиту. Нужен и стаж не менее трёх лет из последних пяти календарных лет. Если такого образования нет, нужен стаж не менее пяти лет из последних семи. Непогашенной судимости за экономические преступления быть не должно. Требования касаются ограниченного круга организаций: публичных акционерных обществ, страховых организаций, негосударственных пенсионных фондов и бюджетных организаций со сводной отчётностью.
Для остальных работодателей закон таких требований не вводит, поэтому образование и стаж они устанавливают сами. Профстандарт «Бухгалтер» (приказ Минтруда от 21.02.2019 № 103н) для большинства частных организаций служит ориентиром, а его требования к главному бухгалтеру носят рекомендательный характер. Там, где стандарт обязателен, главбух повышает квалификацию не менее 120 часов за три года.
| Требование | Кого касается | Где проверить |
|---|---|---|
| Высшее образование по учёту и аудиту и стаж не менее трёх лет из последних пяти (без такого образования стаж не менее пяти лет из семи), нет судимости за экономические преступления | Организации из части 4 статьи 7 | Закон № 402-ФЗ, статья 7 |
| Повышение квалификации не менее 120 часов за три года | Главбухи, к которым применяется профстандарт | Приказ Минтруда № 103н |
| Опыт с проверками, знание программы, отрасль | Любой работодатель решает сам | Должностная инструкция |
Различие между требованием и рекомендацией записывают в вакансии: слово «обязательно» ставят только там, где его задаёт закон, в остальных случаях пишут «желательно». Кандидата просят показать документы об образовании и повышении квалификации, а стаж подтверждают сведениями о трудовой деятельности.
Как фиксировать ответы и сравнивать кандидатов?
Ответы фиксируют в едином оценочном листе, а кандидатов сравнивают по сумме баллов после того, как проведены все интервью. Запись делают в день встречи, потому что через два-три дня различия между людьми смешиваются.
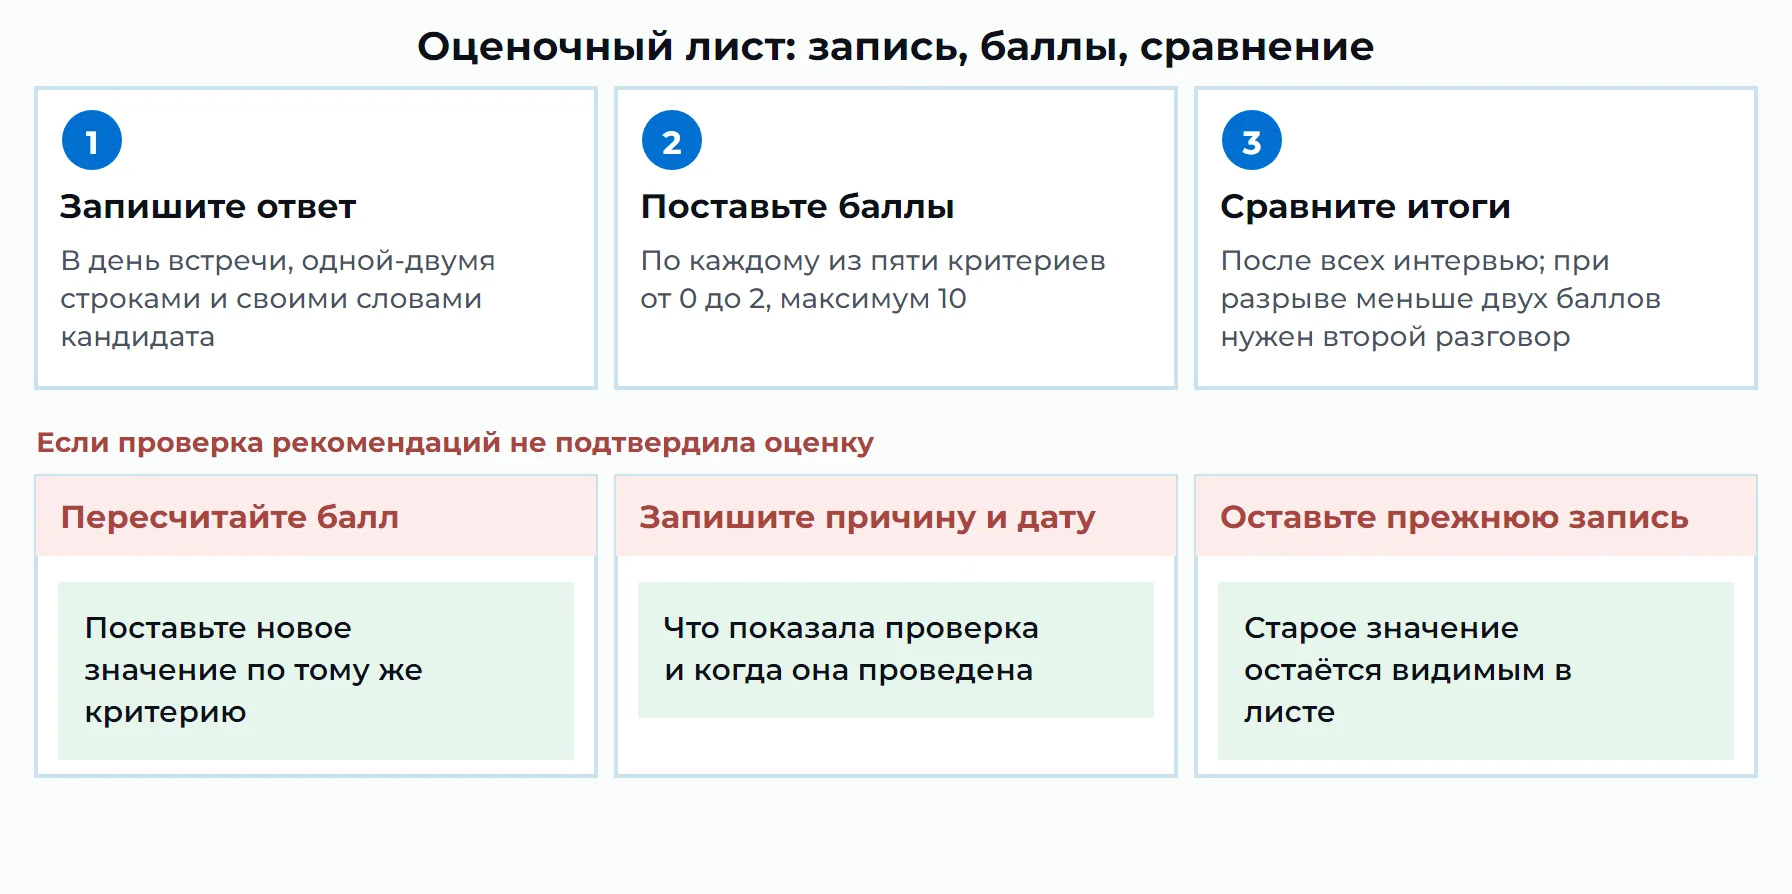
Лист содержит пять критериев, каждый оценивается баллами 0, 1 или 2, максимум составляет 10:
- Масштаб опыта: названы число юридических лиц, участки и личный вклад.
- Личная ответственность: названы отчёты, проверки перед подписью и найденные расхождения.
- Закрытие и отчётность: названы календарь, сроки и защита от срыва.
- Ситуационная задача: найдена причина, посчитаны последствия, выбран порядок.
- Взаимодействие с руководством: приведён пример с позицией, предложением и итогом.
Если проверка рекомендаций не подтвердила оценку, балл пересчитывают, записывают причину и дату и оставляют прежнюю запись видимой. Победителя выбирают при разрыве в два балла и больше, а при меньшем разрыве проводят второй разговор по слабому критерию.
Выбранному кандидату отправляют предложение с условиями и сроком ответа; как на него отвечать, объясняет статья об оффере и ответе на предложение о работе.
Частые вопросы
Частые вопросы о собеседовании с главным бухгалтером касаются того, кто ведёт профессиональную часть, какие документы просить и как оценивать практический кейс.
Кто должен проводить профессиональную часть интервью?
Профессиональную часть интервью проводит человек, который сам разбирается в учёте: финансовый директор, действующий главбух другой компании или консультант. Собственнику лучше взять разговор о доверии, как описано в разделе о подготовке.
Какие документы подтверждают квалификацию?
Квалификацию главного бухгалтера подтверждают документы об образовании, удостоверения о повышении квалификации и сведения о трудовой деятельности. Для организаций из части 4 статьи 7 закона № 402-ФЗ образование и стаж обязательны, остальные работодатели устанавливают требования сами.
Как оценивать ответ на практический кейс?
Ответ на практический кейс оценивают по четырём признакам: причина, последствия, порядок действий и сообщение руководителю. Уровни ответа показаны в разделе о ситуационных задачах.